法定数字货币管理模式解析:央行怎么管、银行怎么干、钱怎么流转
做央行数字货币研发这些年,最常被问的就是"这玩意儿到底谁管、怎么管"。法定数字货币的管理模式,核心就一句话:央行管源头,银行管末端,中间靠分布式技术串起来。
发行环节是央行的"独门"业务。数字人民币母币由央行直接铸造,商业银行只是代理兑换,在负债端记一笔账。这和印纸币的逻辑一脉相承,但技术上多了可控匿名——央行知道总量,不知道你是谁。
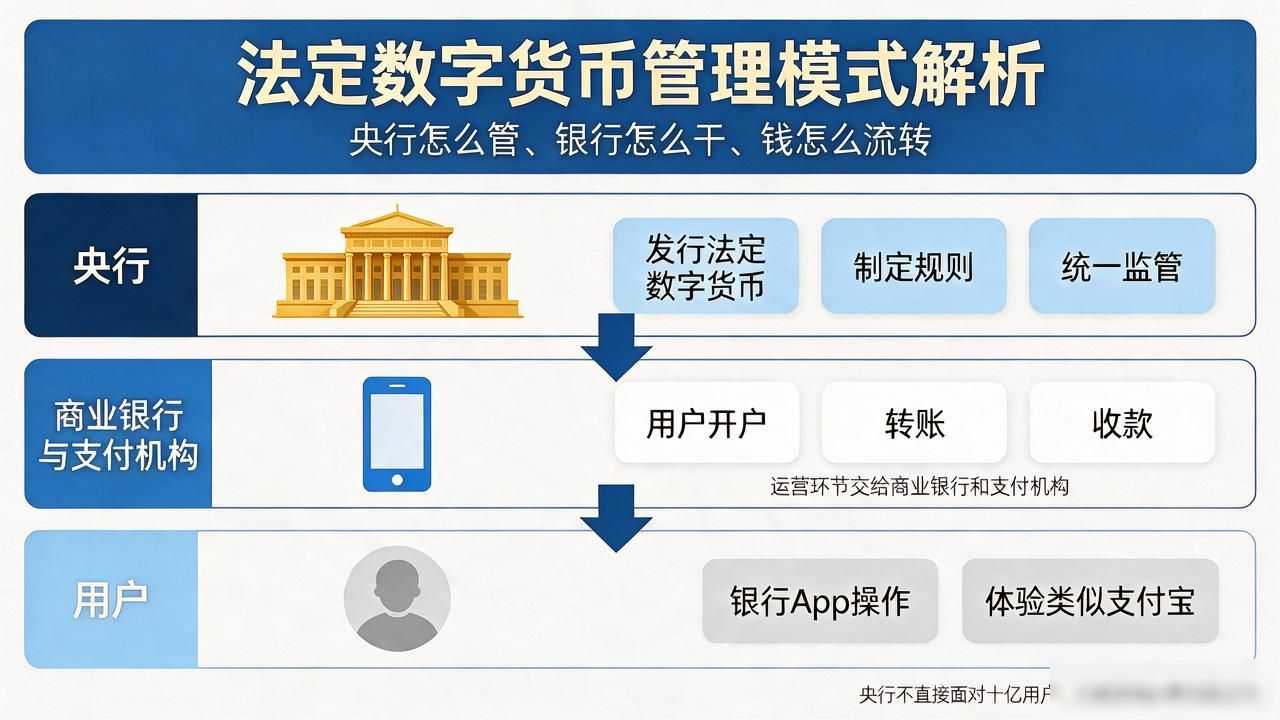
运营环节交给商业银行和支付机构。用户开户、转账、收款,全是银行App里的操作,体验跟支付宝差不多。央行不直接面对十亿用户,这种分层架构把风险压力分散到了二级机构,监管也顾得过来。
跨行清算走央行后台,秒级到账。你用工行转给建行,不走SWIFT法定数字货币管理模式,央行分布式账本直接对完账。跨境场景正试点多边央行数字货币桥,让多国央行数字货币直接互转,绕开美元清算体系。
法律上,数字人民币是法币的数字化形态法定数字货币管理模式解析:央行怎么管、银行怎么干、钱怎么流转,跟纸币完全等值,商户不得拒收。它没有比特币那套去中心化逻辑,背后站着国家信用。央行管定价,银行管触达,权责边界划得很清楚。


