上海浦东数字货币政策最新落地细节,商家和个人最该关注的变化
我在浦东金融圈干了十几年上海浦东数字货币政策,数字货币政策从文件到落地,变化比很多人想象的快。这篇把政策里真正影响钱包的几条捋清楚。
浦东从2023年起把数字人民币试点从银行端扩展到了跨境结算场景,临港新片区的进出口企业已经可以用数字人民币直接对东盟国家做货款收付,不用经过SWIFT。做外贸的小微企业省掉中间汇率差和汇兑手续费,一笔二十万美元的订单能省下两三百美金。
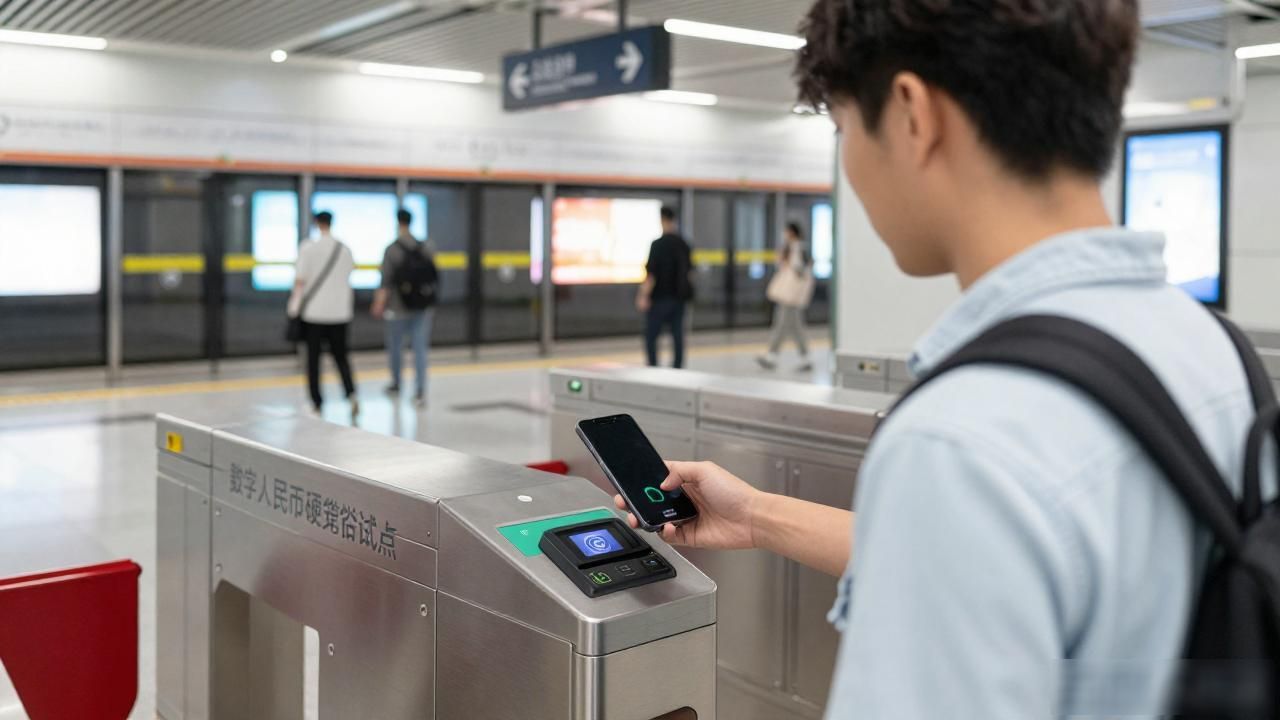
对普通消费者,变化藏在支付细节里。浦东试点区域,地铁、停车费、社区团购已接入数字人民币硬钱包,手机没电没网,NFC碰一下照样扣款。政策明确商家端每笔收单手续费比信用卡低零点五到零点八个百分点,日流水过万的小店一年能省三四千。
数据层面,浦东把数字货币政策和个人金融数据授权绑在一起。用户可以把消费流水授权给区内中小银行,换利率优惠的信用贷。这条通道目前只在张江和陆家嘴跑通,额度上限五万,审批T+1。对没有房产抵押的创业者来说,是个实在的融资口子。
需要留意的是合规边界。政策文件写得很清楚,数字货币政策针对的是支付和结算环节上海浦东数字货币政策最新落地细节,商家和个人最该关注的变化,不改变存款利率市场化的大方向,任何机构拿"数字币生息"做营销话术都属于违规。浦东金融监管局今年二季度已经约谈了两家在这上面打擦边球的理财平台。


